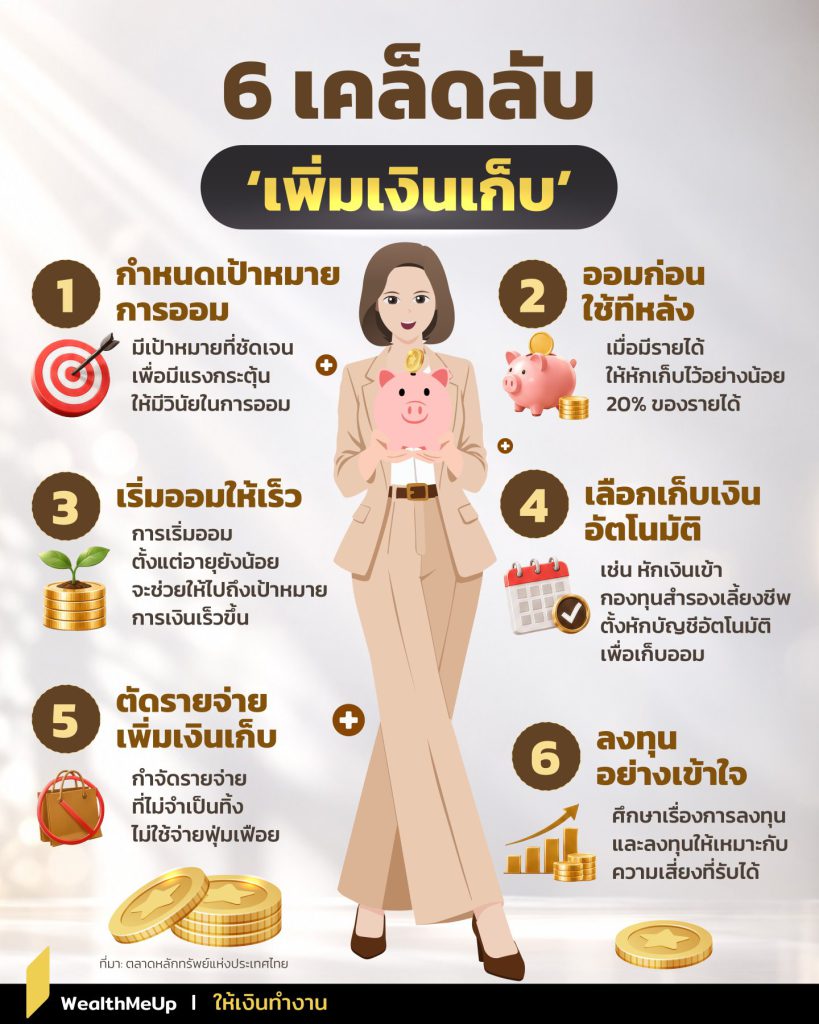


6 เคล็ดลับ ‘เพิ่มเงินเก็บ’

ใช้แรงทำเงิน & ให้เงินทำงาน กด Subscribe รอเลย…
Youtube | Facebook | TikTok | Instagram
ทำงานหนัก หาเงินทุกเดือน…แต่ทำไมเงินเก็บไม่เพิ่มสักที?
เปิด 6 เคล็ดลับเพิ่มเงินเก็บ พร้อมสร้างความมั่นคงทางการเงินในอนาคต ที่เริ่มทำได้ตั้งแต่วันนี้!
1. กำหนดเป้าหมายการออม
เพราะถ้าเราไม่รู้ว่าจะเก็บเงินไปเพื่ออะไร มันจะไม่มีแรงกระตุ้นให้เรามีวินัยในการเก็บ ดังนั้นขั้นตอนแรกที่สำคัญที่สุดคือ ต้องมีเป้าหมายที่ชัดเจน และท้าทายพอ ในทางจิตวิทยาพบว่า การกำหนดเป้าหมายให้จับต้องได้และสัมผัสได้ เช่น การเขียนข้อความว่า “รวย 10 ล้าน ใน 30 ปี” ติดไว้ที่ฝาผนังสำหรับคนที่เริ่มตั้งใจจะวางแผนเกษียณ หรือ ติดภาพบ้านโครงการสวยที่ต้องการซื้อให้กับครอบครัวไว้ที่หัวเตียง เหล่านี้คือตัวอย่างของการทำเป้าหมายให้จับต้องได้ และเสมือนเป็นสัญลักษณ์เพื่อย้ำเตือนให้เราไม่หลุดและหลงทางไปกับสิ่งเร้าอื่นๆ ที่อาจทำให้เราลืมเป้าหมายสำคัญของเราไป
2. ออมก่อน ใช้ทีหลัง
คำนี้เป็นคาถา สำหรับใครก็ตามที่หวังที่จะมีเงินเก็บ เพราะคนส่วนใหญ่ที่มีรายได้และใช้จ่ายไปเรื่อยๆ ตามความจำเป็น เมื่อสิ้นเดือนแล้วจึงคิดนำเงินเหลือจากใช้จ่ายมาเก็บออมนั้น มักจะ…ไม่เหลือ และไม่ได้เก็บ แต่ใครก็ตามที่เมื่อมีเงินเข้ากระเป๋า หรือได้รับเงินเดือน หรือมีรายรับจากเงินโบนัสประจำปี แล้วหักส่วนหนึ่ง (สมมติ 20%) เก็บออมในบัญชีเงินฝาก หรือซื้อกองทุนรวม หรือซื้อทองคำ สิ่งเหล่านี้สามารถยืนยันได้เลยว่าสุดท้ายแล้วคนกลุ่ม “ออมก่อนใช้” จะมีเงินเก็บที่มั่นคงและมีโอกาสสร้างฝันให้เป็นจริงได้มากกว่าคนกลุ่ม“ ใช้ก่อนออม”
3. เริ่มออมให้เร็ว
คำนี้ความหมายชัดเจนในตัวเอง เริ่มเร็วคือเดี๋ยวนี้ไม่ใช่พรุ่งนี้ และสำหรับใครก็ตามที่ไม่รู้จะเริ่มอย่างไรให้เริ่มที่ข้อ 1 ของบทความนี้ก่อน และข้ออื่นๆ จะตามมาเอง
4. เลือกเก็บเงินอัตโนมัติ
หมายถึงวิธีการเก็บเงินที่จะช่วยดึงเงินรายได้ของเราไปอยู่ในที่เดียวกันอย่างสม่ำเสมอ เงินหักเข้ากองทุนสำรองเลี้ยงชีพ ถือเป็นตัวอย่างที่ดีที่สุดในการเก็บเงินเพื่อวัยเกษียณแบบอัตโนมัติสำหรับมนุษย์เงินเดือนทั้งหลาย ที่มีนายจ้างใจดีช่วยจัดให้มีกองทุนนี้ พร้อมกับมีเงินสมทบให้ด้วย (แถมลดหย่อนภาษีได้อีก) สำหรับตัวอย่างคล้ายๆ กับกองทุนสำรองเลี้ยงชีพ เช่น เงินหักซื้อหุ้นในสหกรณ์ออมทรัพย์ (ข้อดีของทางเลือกนี้เพิ่มเติม คือผลตอบแทนที่เกิดขึ้นจากการออมนั้นไม่เสียภาษีใดๆ ทั้งสิ้น)
หรือทางเลือกสุดท้ายที่ถึงแม้จะไม่อัตโนมัติ แต่มีลักษณะคล้ายๆ อัตโนมัติ คือ การเปิดบัญชีฝากแบบพิเศษชนิดดอกเบี้ยไม่เสียภาษี ประเภทฝากเงินเท่ากันทุกๆ เดือน เป็นเวลา 24 เดือน ซึ่งดอกเบี้ยที่ได้จะสูงกว่าดอกเบี้ยเงินฝากออมทรัพย์ปกติ แต่มีเงื่อนไขมากกว่า เช่น ขั้นต่ำต้องเดือนละ 1,000 บาท แต่ไม่เกินเดือนละ 25,000 บาท
5. ตัดรายจ่าย เพิ่มเงินเก็บ
ข้อนี้สำคัญมากสำหรับใครก็ตามที่หาเงินใช้แบบหมุนเดือนชนเดือน และมีคำโต้แย้งในใจเรื่องการเก็บเงินว่า จะมีเงินเก็บได้อย่างไรในเมื่อเงินใช้แต่ละเดือนยังแทบจะไม่พอ ข้อแนะนำสำหรับคนกลุ่มนี้คือ สาเหตุที่เงินใช้ไม่พออยู่ที่ไหนให้แก้ที่ตรงนั้น เช่น เงินไม่พอ เพราะไม่เคยวางแผนการใช้เงินใช้ไปเรื่อยๆ ได้มาใช้ไป แบบนี้ให้แก้ที่การทำงบประมาณ หรือถ้าเงินใช้ไม่พอ เพราะมีรายจ่ายมากเกินไป ให้แก้ที่กำจัดรายจ่ายที่ไม่จำเป็นทิ้ง หรือลดรายจ่ายฟุ่มเฟือยลง
6. ลงทุนอย่างเข้าใจ
คำว่าลงทุนแบบฉลาดมีที่มาจากการ ลงทุนในสิ่งที่เรารู้จักและเข้าใจ อีกทั้งเหมาะสมกับระดับความเสี่ยงที่ตนเองยอมรับได้ เช่น คนที่รับความเสี่ยงได้น้อยมาก (เงินลงทุน 100 สุดท้ายต้องเหลือให้ฉันอย่างน้อย 100 นะไม่งั้นไม่เอา) ให้เลือกฝากเงินฝากแบบประจำ กองทุนตลาดเงิน หรือซื้อพันธบัตร ส่วนคนที่พอรับความเสี่ยงได้บ้าง (เงินลงทุน 100 หากจะลดลงเหลือสัก 85 บาท ก็ไม่เป็นอะไร แต่ขอให้มีโอกาสได้ผลตอบแทนสัก 10 บาทนะ) คุณจะมีทางเลือกเพิ่มจากคนกลุ่มแรกคือ กองทุนรวมประเภทตราสารหนี้ หรือการซื้อหุ้นกู้ (Corporate bond) ประเภท Rating สูงๆ ส่วนคนกลุ่มสุดท้ายประเภทรับความเสี่ยงได้สูงมาก (เล่นหวยได้ทุกงวด ลงทุน 100 เหลือ 50 หรือ ไม่เหลือเลยก็ยังรับได้) คุณมีทางเลือกเยอะที่สุดแล้วทั้งการลงทุนในหลักทรัพย์ หุ้นกู้ กองทุนรวมทุกชนิดหลักสูตรการลงทุน
แต่ทั้งหมดนี้ก่อนตัดสินใจลงทุนให้กลับไปอ่านตอนต้นของข้อ 6 เพราะหากคุณไม่เข้าใจในหลักการและรายละเอียดของการลงทุนใดๆ แม้เพียงเล็กน้อย นั่นอาจจะทำให้ต้นทุนในการลงทุนของคุณสูงกว่าคนอื่นและอาจนำคุณไปสู่ความเหน็ดเหนื่อยในการตามแก้ปัญหาจากสิ่งที่คุณไม่เข้าใจนั้นได้
ความจริงแล้ว 6 ตัวช่วยที่เสนอมานี้เป็นเพียงแนวทางหลักๆ แบบกว้างๆ ในความเป็นจริงคือ คนแต่ละคนมีความแตกต่างกัน ทางเลือกของคนหนึ่งจะแตกต่างจากอีกคนหนึ่งได้ และไม่จำเป็นว่าจะปัญหาที่เหมือนกันจะใช้วิธีแก้ปัญหาแบบเดียวกันได้เสมอไป ดังนั้นวิธีที่ดีที่สุดคือ คุณผู้เป็นเจ้าของปัญหาจะต้องแสวงหาทางแก้ด้วยตนเองและออกแบบเส้นทางสู่เป้าหมายทางการเงินด้วยตนเอง โดยอาจอยู่ภายใต้การให้คำแนะนำของผู้เชี่ยวชาญเฉพาะทางได้