

เงินเกษียณหลักล้าน ที่อาจหายไป จากค่าใช้จ่ายเล็กๆ วันนี้

ใช้แรงทำเงิน & ให้เงินทำงาน กด Subscribe รอเลย…
Youtube | Facebook | TikTok | Instagram
กาแฟแก้วละ 100 บาท หรือค่าสมาชิกรายเดือนที่มองว่าเล็กน้อย…อาจกำลังขโมยเงินเกษียณหลักล้านไปจากคุณโดยไม่รู้ตัว
ชวนเช็กว่า “ค่าใช้จ่ายเล็กๆ” วันนี้ ส่งผลต่ออิสรภาพทางการเงินในวันเกษียณแค่ไหน
กาแฟแก้วละ 100 บาทในทุกเช้า การช้อปออนไลน์แก้เครียดหลังเลิกงาน หรือค่าสมาชิกบริการต่างๆ ที่ถูกตัดผ่านบัตรเครดิตทุกเดือน ล้วนเป็นค่าใช้จ่ายที่ถูกมองว่า “เล็กน้อย” แต่สำหรับการวางแผนเกษียณ ค่าใช้จ่ายเหล่านี้มี “ต้นทุนแฝง” เพราะเงินทุกบาทที่ถูกใช้ไป ไม่ได้หายไปเพียงแค่วันนี้ แต่ยังเสียโอกาสเติบโตผ่านการลงทุน ซึ่งด้วยพลังของผลตอบแทนทบต้น เงินจำนวนเล็กน้อยที่ใช้จ่ายประจำ อาจกลายเป็นเงินหลักล้านในอนาคต
Latte Factor แนวคิดเล็กๆ ที่สร้างช่องว่างหลักล้าน
แนวคิด Latte Factor ที่หลายคนเคยได้ยินกันมา ไม่ได้บอกให้เราหยุดดื่มกาแฟหรือใช้ชีวิตแบบประหยัดสุดขั้ว แต่ต้องการให้เห็นว่า “ค่าใช้จ่ายที่ดูเล็กน้อย หากเกิดขึ้นซ้ำๆ ทุกวัน จะกลายเป็นเงินก้อนใหญ่ได้ ด้วยการลงทุน” การวางแผนเกษียณจึงไม่ใช่แค่การหารายได้เพิ่ม แต่ยังรวมถึงการจัดการค่าใช้จ่ายที่กำลังกัดกินอนาคตของเราแบบเงียบๆ
เงินเกษียณหายไปเท่าไร จากค่าใช้จ่ายที่เกิดขึ้นทุกเดือน?
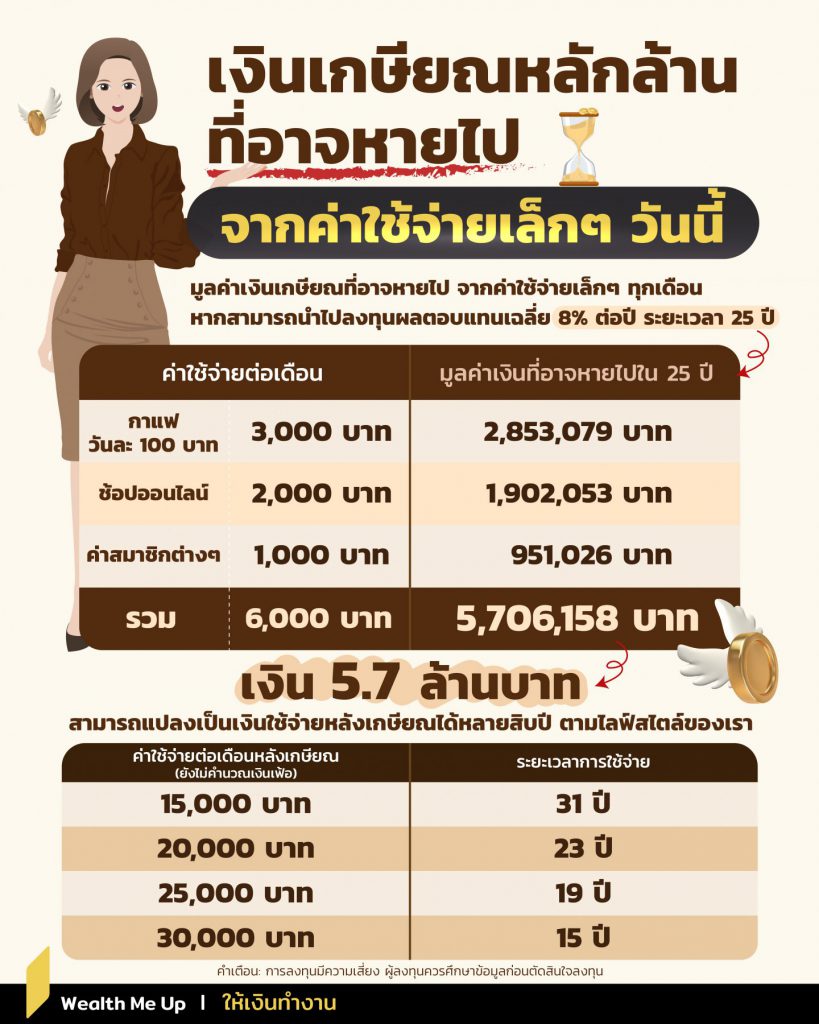
หากวันนี้ เราอายุ 35 ปี ตั้งใจเกษียณตอนอายุ 60 ปี ด้วยระยะเวลา 25 ปี หากลงทุนได้ผลตอบแทนเฉลี่ย 8% ต่อปี เช่น กองทุนผสม กองทุนหุ้น หุ้น ฯลฯ โดยนำเงินที่เหลือจากการใช้จ่ายไปลงทุนอย่างสม่ำเสมอทุกเดือน
สมมติ มีค่าใช้จ่ายต่อเดือน โดยเป็นค่ากาแฟวันละ 100 = 3,000 บาทต่อเดือน, ค่าใช้จ่ายช้อปออนไลน์ 2,000 บาทต่อเดือน, ค่าสมาชิกต่างๆ รวม 1,000 บาทต่อเดือน รวมค่าใช้จ่ายทั้งหมด 6,000 บาทต่อเดือน
เชื่อหรือไม่! เงินเกษียณที่หายไป จากการที่มีค่าใช้จ่ายประจำส่วนนี้ แทนที่จะนำไปลงทุน อาจเป็นเงินกว่า 5.7 ล้านบาท
โดยเงินจำนวน 5.7 ล้านบาท สามารถแปลงเป็นเงินไว้ใช้จ่าย ไว้หล่อเลี้ยงชีวิตหลังเกษียณไปได้หลายสิบปี อยู่ที่ไลฟ์สไตล์ใช้จ่ายแค่ไหน เช่น หากมีค่าใช้ต่อเดือนหลังเกษียณ 15,000 บาท จะสามารถใช้เงินก้อน 5.7 ล้านบาทไปได้อีก 31 ปี หรือ หากมีค่าใช้ต่อเดือนหลังเกษียณ 30,000 บาท จะสามารถใช้เงินก้อน 5.7 ล้านบาทไปได้อีก 15 ปี ซึ่งการคำนวณนี้ยังไม่คำนึงถึงอัตราเงินเฟ้อ
ค่าใช้จ่ายเล็กๆ วันนี้ ส่งผลต่อทางเลือก ณ วันเกษียณอย่างไร?
ลองจินตนาการว่า หากคุณวางแผนเกษียณตอนอายุ 60 ปี แต่เมื่อถึงเวลาจริง เงินออมกลับขาดไปกว่า 5 ล้านบาท สิ่งที่อาจเกิดขึ้นคือ
- ต้องเลื่อนอายุเกษียณออกไป ทำงานต่ออีก 3-5 ปี (หากบริษัทยังยินดีจ้างคุณต่อ)
- ต้องลดค่าใช้จ่ายหลังเกษียณ ต้องเน้นใช้ชีวิตแบบซื้อของมาทำอาหารเอง เลี่ยงการทานอาหารนอกบ้านหรือพบปะเพื่อนฝูง
- ต้องพึ่งพารายได้จากลูกหลาน ความเป็นอิสระในการตัดสินใจก็น้อยลง
ดังนั้นปัญหาใหญ่ทางการเงิน มักไม่ได้เกิดจากการตัดสินใจผิดครั้งเดียว แต่เกิดจากพฤติกรรมเล็กๆ ที่ทำซ้ำทุกวัน
เป้าหมายไม่ใช่การเลิกใช้เงิน แต่คือการใช้อย่างมีสติ
แน่นอนว่า เราไม่จำเป็นต้องเลิกดื่มกาแฟ หรือหยุดซื้อสิ่งที่ทำให้ชีวิตมีความสุข แต่ควรถามตัวเองทุกครั้งก่อนใช้จ่ายเสมอว่า
- สิ่งที่กำลังจะซื้อ จำเป็นหรือไม่
- สิ่งนี้ใช้งานจริง หรือแค่ซื้อเพราะโปรโมชัน
- ยังมีสินค้าหรือบริการอื่น ยี่ห้ออื่น รุ่นหรือแพ็กเกจอื่น ที่ตอบโจทย์การใช้งานหรือไม่ มีฟังก์ชันหรือบริการไหนที่ได้มาก็ไม่น่าได้ใช้ไหม
ทุก 100 บาท มีผลต่อวันเกษียณ คนส่วนใหญ่มองข้ามเงินจำนวนเล็กน้อย แต่ความจริงแล้ว “เงินหลักร้อย” คือหน่วยพื้นฐานของ “เงินหลักล้าน” ในอนาคต กาแฟวันละแก้ว ช้อปออนไลน์เดือนละไม่กี่ครั้ง หรือค่าสมาชิกรายเดือนที่ไม่เคยใช้ อาจดูไม่มีนัยสำคัญในวันนี้ แต่เมื่อผ่านไป 20-30 ปี ค่าใช้จ่ายเหล่านี้อาจกลายเป็นเงินหลายล้านบาทที่สามารถทำให้คุณเกษียณได้เร็วขึ้น หรือในทางกลับกัน อาจเป็นเหตุผลที่ทำให้ต้องทำงานต่ออีกหลายปี
อย่าปล่อยให้ค่าใช้จ่ายเล็กๆ ในวันนี้ ขโมยอิสรภาพทางการเงินในวันเกษียณ เพราะการวางแผนเกษียณที่ดี เริ่มต้นจากการตัดสินใจเล็กๆ ในทุกวัน