

4 กระเป๋า ต้องเตรียมให้พร้อมในวันเกษียณ

ใช้แรงทำเงิน & ให้เงินทำงาน กด Subscribe รอเลย…
Youtube | Facebook | TikTok | Instagram
ถ้าวันหนึ่งอายุ 85 ปี และดูแลตัวเองไม่ไหว…ใครจะดูแลคุณ?
ชวนเตรียมความพร้อมมากกว่าแค่เงินก้อน ด้วยแผนสุขภาพ ค่าใช้จ่าย และการดูแลระยะยาวที่ควรคิดตั้งแต่วันนี้
เมื่อพูดถึงการเกษียณ หลายคนมักถามว่าต้องมีเงินกี่ล้าน หรือลงทุนอะไรดี แต่เคยมีใครถามตัวเองไหมว่า หากวันหนึ่งเราอายุ 85 ปี เดินไม่สะดวก ขับรถไม่ได้ หรือเริ่มมีปัญหาด้านความจำ ใครจะช่วยดูแลเรา?
ความเสี่ยงหลังเกษียณจึงไม่ใช่แค่ “เงินไม่พอ” แต่อาจเป็น “มีเงิน แต่ดูแลตัวเองไม่ไหว” แผนเกษียณจึงควรมองไกลกว่าวัย 60 ไปถึงช่วงอายุ 80-90 ปี
อายุยืนขึ้น แปลว่าต้องวางแผนนานขึ้น
ประเทศไทยเข้าสู่สังคมสูงวัยอย่างสมบูรณ์แล้ว โดยคาดว่าในปี 2576 คนอายุ 60 ปีขึ้นไปจะมีสัดส่วนราว 28% ของประชากร ซึ่งเชื่อว่าหลายคนมองว่าตนเองอาจมีชีวิตหลังเกษียณยาว 20-30 ปี หรือมากกว่านั้น
องค์การอนามัยโลกระบุว่า ปี 2021 (พ.ศ.2564) มีผู้มีภาวะสมองเสื่อมทั่วโลกราว 57 ล้านคน และมีรายใหม่เกือบ 10 ล้านคนต่อปี สะท้อนว่า “ช่วงเวลาที่ต้องพึ่งพาการดูแล” เป็นความเสี่ยงที่ไม่ควรมองข้าม
ลูกรักเรา แต่อาจดูแลเราไม่ได้ตลอดเวลา
ครอบครัวที่เล็กลง ลูกหลานอาจทำงานไกลและมีภาระของตัวเอง ความรักจึงไม่เท่ากับความพร้อมที่จะดูแลพ่อแม่ตลอด 24 ชั่วโมง ความเชื่อว่า “มีลูกไว้ดูแลตอนแก่” อาจไม่สอดคล้องกับชีวิตจริงอีกต่อไป
คำถามสำคัญจึงไม่ใช่ “ลูกจะดูแลเราหรือไม่” แต่คือ “เรามีแผนรองรับหรือยัง หากวันหนึ่งสังขารร่างกายจำเป็นต้องพึ่งพาคนอื่น”
ค่าใช้จ่าย ที่มักถูกลืม
5 ค่าใช้จ่าย ที่มักหายไปจากแผนเกษียณของคนส่วนใหญ่ โดยเฉพาะคนที่ไม่มีประสบการณ์เคยดูแลผู้สูงอายุ มาก่อน
- ค่าผู้ดูแล เพื่อช่วยเหลือกิจวัตรประจำวัน
- ค่าปรับปรุงบ้าน เช่น ราวจับ ทางลาด หรือพื้นกันลื่น
- ค่าอุปกรณ์ช่วยเหลือ เช่น รถเข็น เตียงผู้ป่วย เครื่องช่วยฟัง
- ค่าดูแลระยะยาว ซึ่งอาจต่อเนื่องหลายปี
- ค่าศูนย์ดูแลผู้สูงอายุ ในวันที่การอยู่บ้านไม่ตอบโจทย์
ค่าใช้จ่ายจริงต่างกันตามสุขภาพ ระดับการดูแล และพื้นที่ แต่หากเกิดขึ้นอาจกินเงินเกษียณเร็วกว่าคาด จึงควรแยก “งบดูแลระยะยาว” ออกจากค่าใช้จ่ายประจำ
กระเป๋า ที่ต้องพร้อมในวัยเกษียณ
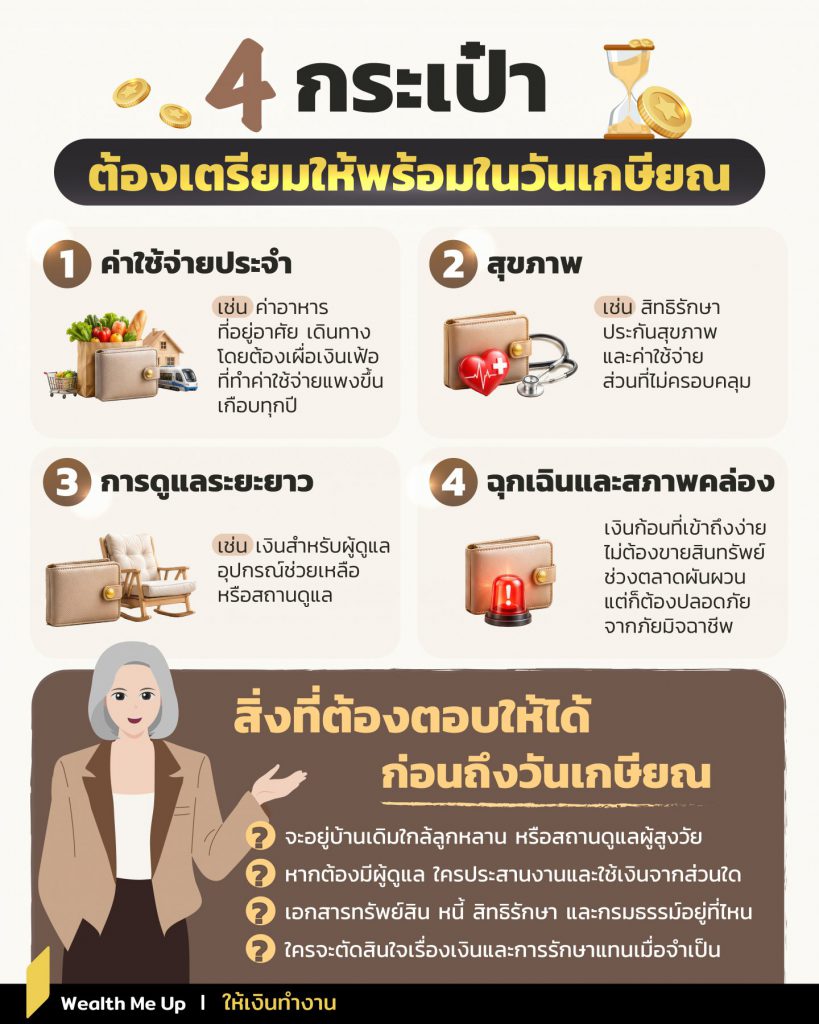
วางแผนเกษียณควรวางให้ครบ 4 กระเป๋า
1. ค่าใช้จ่ายประจำ ค่าอาหาร ที่อยู่อาศัย เดินทาง และกิจกรรม โดยต้องเผื่อเงินเฟ้อ ที่ทำค่าใช้จ่ายแพงขึ้นเกือบทุกปี
2. สุขภาพ สิทธิรักษา ประกันสุขภาพ และค่าใช้จ่ายส่วนที่ไม่ครอบคลุม
3. การดูแลระยะยาว เงินสำหรับผู้ดูแล อุปกรณ์ หรือสถานดูแล
4. ฉุกเฉินและสภาพคล่อง เงินที่เข้าถึงง่าย เพื่อไม่ต้องขายสินทรัพย์ช่วงตลาดผันผวน แต่ก็ต้องปลอดภัยจากภัยมิจฉาชีพ
เช็กลิสต์ที่ควรตอบให้ได้ก่อนถึงวันเกษียณ
การคุยล่วงหน้าไม่ใช่การคิดลบ แต่เป็นช่วยลดภาระการตัดสินใจ และทำให้เงินถูกใช้ตามความต้องการของเจ้าของชีวิต เช่น
- จะอยู่บ้านเดิม ใกล้ลูกหลาน หรืออยู่ชุมชนผู้สูงอายุ? ที่มีบุคลากรและเครื่องมือครบครัน
- หากต้องมีผู้ดูแล ใครประสานงานและใช้เงินจากส่วนใด? เพื่อลดความขัดแย้งของคนในครอบครัว ในวันที่ต้องรีบตัดสินใจ
- เอกสารทรัพย์สิน หนี้ สิทธิรักษา และกรมธรรม์อยู่ที่ไหน? เพื่อให้ทรัพย์สินและสิทธิที่สะสมมาทั้งชีวิต ถูกใช้ไปในทางที่เราต้องการ หรือมีประสิทธิภาพที่สุด
- ใครจะตัดสินใจเรื่องเงินและการรักษาแทนเมื่อจำเป็น? ไม่ใช่แค่เพื่อหลีกเลี่ยงความขัดแย้งในครอบครัว แต่เพื่อให้เงินของเรา ถูกนำออกมาใช้รักษาคุณภาพชีวิตของเราในบั้นปลาย ก่อนถูกคิดว่าใครจะมารับช่วงต่อเงินส่วนนี้ไป
เป้าหมายเกษียณจึงไม่ใช่แค่มีเงินพอ แต่ต้องมีทางเลือก เพราะเงินเกษียณ 5 ล้านบาท 10 ล้านบาท หรือ 20 ล้านบาท ยังไม่สะท้อนความพร้อมทั้งหมด หากไม่มีแผนสุขภาพ แผนดูแล และคนที่รับรู้ความต้องการของเรา การเกษียณที่ดีคือมีเงินและทางเลือกเพียงพอสำหรับชีวิตช่วงปลาย โดยไม่ผลักภาระทั้งหมดให้คนในครอบครัวที่เรารัก