

เริ่มช้าแค่ 1 ปี เงินเกษียณอาจหายเกินครึ่งล้าน!

ใช้แรงทำเงิน & ให้เงินทำงาน กด Subscribe รอเลย…
Youtube | Facebook | TikTok | Instagram
ถ้ายังบอกตัวเองว่า ‘ปีหน้าค่อยเริ่มออม’ รู้ไหมว่า การรอแค่ 1 ปี อาจทำให้เงินเกษียณหายไปหลายแสน!
‘เดี๋ยวปีหน้าค่อยเริ่ม’ ประโยคที่อาจทำให้เงินเกษียณหายไปเป็นแสน
หลายคนรู้ว่าควรวางแผนเกษียณ แต่กลับเลือกเลื่อนการออมออกไปก่อน เพราะคิดว่ายังมีเวลาอีกหลายสิบปี หรือรอให้เงินเดือนสูงขึ้นกว่านี้ก่อนค่อยเริ่ม แต่ความจริงแล้ว การเลื่อนออมออกไปเพียง 1 ปี อาจไม่ได้ทำให้เราเสียแค่เงินออม 12 เดือน แต่กำลังสูญเสียโอกาสสร้างความมั่งคั่งจาก ‘ผลตอบแทนทบต้น’ ซึ่งเป็นหัวใจสำคัญของการลงทุนระยะยาว
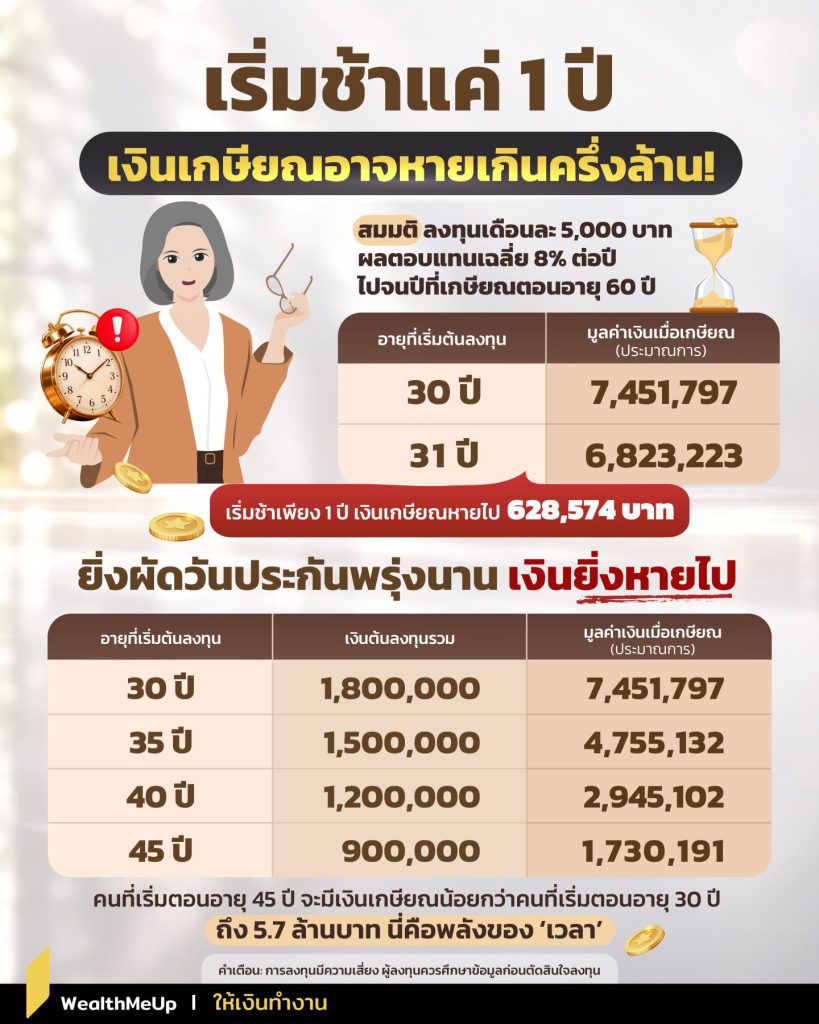
ลองสมมติว่า ลงทุนเดือนละ 5,000 บาท ในทางเลือกที่ให้ผลตอบแทนเฉลี่ย 8% ต่อปี ไปจนปีที่เกษียณตอนอายุ 60 ปี
จะเห็นว่าการเริ่มลงทุนช้าลงเพียง 1 ปี ไม่ใช่แค่เพียงเงินต้นที่ลงทุนน้อยลงปีละ 60,000 บาทเท่านั้น แต่การเสียโอกาสให้เงินต้นส่วนนี้ได้ทำงานไปราว 30 ปี ทำให้เงินเกษียณหายไปถึงประมาณ 628,574 บาท
ยิ่งผัดวันประกันพรุ่งนาน เงินยิ่งหายไป
หลายคนไม่ได้เลื่อนแค่ 1 ปี แต่เลื่อนไปเรื่อยๆ เพราะมีภาระอื่นเข้ามาแทนที่ ลองดูความแตกต่างของเงินเกษียณ หากเกษียณตอนอายุ 60 ปี และเริ่มลงทุนเดือนละ 5,000 บาท ในแต่ละช่วงอายุ จากตารางในภาพ Infographic จะเห็นว่า แม้ลงทุนในแต่ละเดือนเท่ากัน แต่คนที่เริ่มตอนอายุ 45 ปี มีเงินเกษียณน้อยกว่าคนที่เริ่มตอนอายุ 30 ปี ถึงกว่า 5 ล้านบาท ซึ่งนี่ก็คือพลังของเวลา ที่หลายคนมองข้ามไป
ปีนี้ไม่ออม เงินอนาคตอาจหายไปเท่าไร?
เหตุผลยอดฮิตที่มักได้ยินเสมอ เช่น ขอเคลียร์หนี้ก่อน รอเงินเดือนขึ้นก่อน ยังไม่พร้อมลงทุน หรืออีกนานกว่าจะเกษียณ ฯลฯ แต่ปัญหาคือ เมื่อรายได้เพิ่มขึ้น รายจ่ายก็มักเพิ่มขึ้นตามไปด้วย สุดท้ายแผนการลงทุนที่ตั้งใจจะเริ่มในปีหน้า กลายเป็นการเลื่อนออกไปอีกหลายปีโดยไม่รู้ตัว
ยิ่งหากตั้งใจจะลงทุนเดือนละ 10,000 บาท แต่ตัดสินใจเลื่อนไปอีก 1 ปี นอกจากจะไม่ได้เก็บเงิน 120,000 บาทแล้ว ยังสูญเสียโอกาสให้เงินก้อนนั้นเติบโตต่อเนื่องจนถึงวันเกษียณ นั่นหมายความว่าเงินที่หายไปในอนาคตอาจมีมูลค่ามากกว่า 1 ล้านบาท ได้เลย นี่จึงเป็นเหตุผลว่าทำไมจึงมักมีคนบอกว่า ‘เวลา’ คือสินทรัพย์ที่มีค่าที่สุดในการวางแผนเกษียณ
เริ่มน้อยดีกว่าไม่เริ่มเลย
การวางแผนเกษียณไม่จำเป็นต้องเริ่มจากเงินก้อนใหญ่ โดยอาจเริ่มจากเดือนละ 1,000-2,000 บาท หรือเท่าที่กำลังทำได้ในวันนี้ เพราะสิ่งสำคัญที่สุดไม่ใช่จำนวนเงินเริ่มต้น แต่คือการให้เวลาอยู่ข้างเรา ยิ่งเริ่มเร็ว เงินยิ่งมีเวลาทำงานให้งอกเงยมากขึ้น
เมื่อพูดถึงการลงทุน หลายคนกังวลเรื่องเงินเฟ้อ ความผันผวนของตลาด หรือความไม่แน่นอนทางเศรษฐกิจ แต่ศัตรูตัวร้ายของเงินเกษียณอาจไม่ใช่ปัจจัยเหล่านั้น แต่เป็นคำว่า ‘เอาไว้ปีหน้า’ ที่เราพูดกับตัวเองซ้ำแล้วซ้ำเล่า เพราะทุก 1 ปีที่รอ อาจไม่ได้แค่เลื่อนการลงทุนออกไป แต่กำลังทำให้เงินเกษียณในอนาคตหายไปอีกหลายแสนบาทโดยไม่รู้ตัว
หากอยากมีชีวิตหลังเกษียณที่มั่นคง สิ่งที่ควรทำมากที่สุดอาจไม่ใช่การหา ‘กองทุนที่ดีที่สุด’ แต่คือการเริ่มลงทุนตั้งแต่วันนี้ แม้จะเป็นจำนวนเงินไม่มากก็ตาม แต่การเริ่มต้นเร็ว คือข้อได้เปรียบที่ไม่มีการลงทุนใดทดแทนได้