

35 ปี เศรษฐกิจไทย บทเรียนราคาแพง สู่ทางรอดในโลกยุคใหม่

ใช้แรงทำเงิน & ให้เงินทำงาน กด Subscribe รอเลย…
Youtube | Facebook | TikTok | Instagram
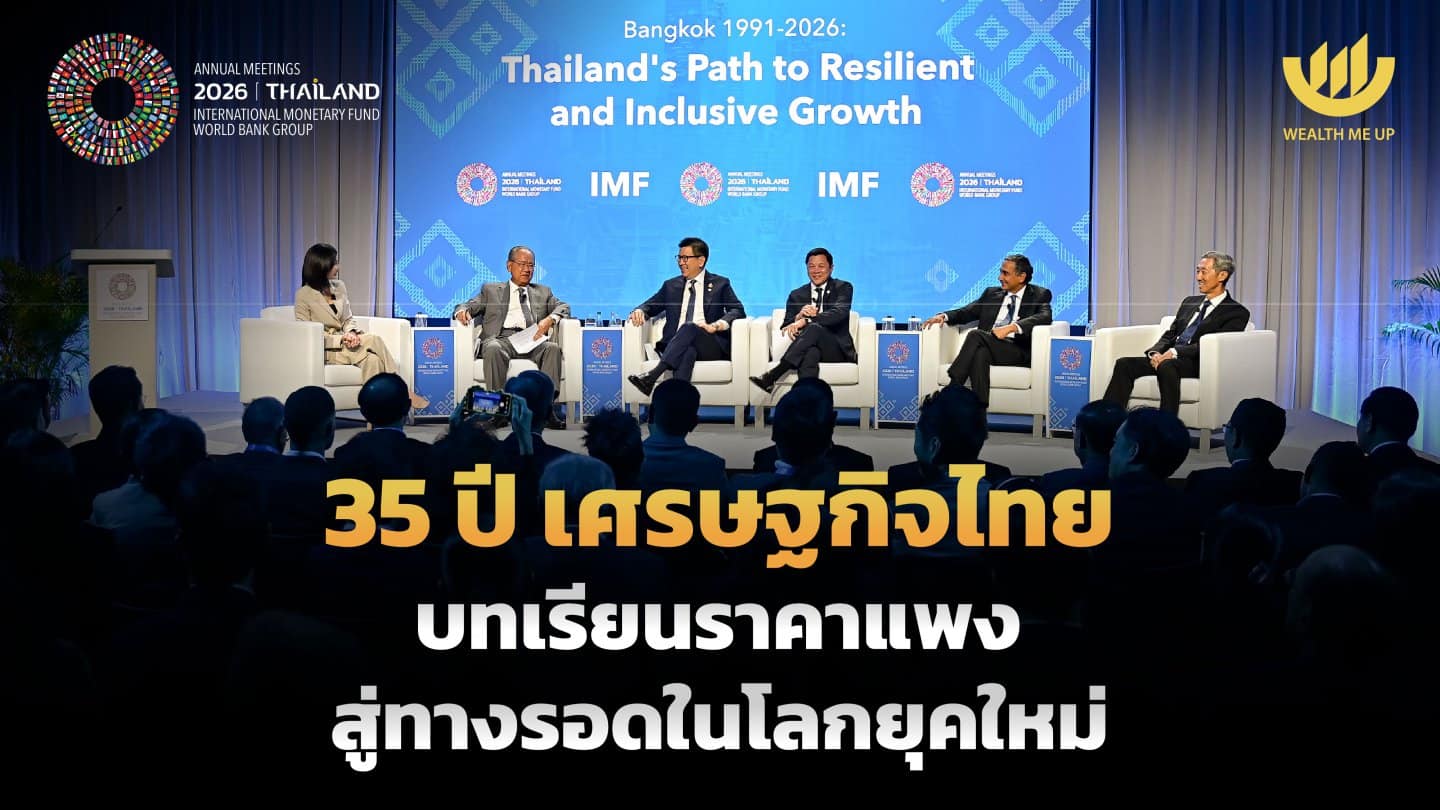
ถอดบทเรียนเศรษฐกิจไทย 35 ปี สู่เส้นทางการเติบโตที่ยั่งยืน จากการคว้าโอกาสในเศรษฐกิจระลอกใหม่ สรุปประเด็นสำคัญจากเวทีเสวนา Thailand Special Seminar: Bangkok 1991-2026: Thailand’s Path to Resilient, Inclusive Growth ในการประชุม IMF-World Bank 2026 โดย ดร.ณรงค์ชัย อัครเศรณี ประธานมูลนิธิสถาบันนโยบายยุทธศาสตร์, ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง, คุณวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย, ศาสตราจารย์กิตติคุณ ดร.สุทธิพันธ์ จิราธิวัฒน์ จุฬาลงกรณ์มหาวิทยาลัย, Krishna Srinivasan Director of the Asia and Pacific Department, IMF และ Kenji Okamura Deputy Managing Director of IMF
35 ปี แห่งการเปลี่ยนผ่านของไทย
ย้อนกลับไปในปี 2534 ประเทศไทยเคยเป็นเจ้าภาพจัดงานประชุม IMF-World Bank และในช่วง 35 ปีที่ผ่านมา (ปี 2534-2569) ไทยเติบโตขึ้นมากกว่า 3 เท่า โดยมีรายได้เฉลี่ยต่อหัว เพิ่มขึ้นจากไม่ถึง $1,800 เป็นมากกว่า $8,000 และอัตราความยากจนลดลงจากกว่า 50% เหลือต่ำกว่า 5%
ประเทศไทยประสบความสำเร็จในการเปลี่ยนผ่านเชิงโครงสร้างจากภาคเกษตร สู่ภาคผลิตและบริการ โดยใช้ประโยชน์จากการเปิดรับการลงทุนโดยตรงจากต่างชาติ (FDI) ในช่วงปี 2523 ควบคู่กับการลงทุนในโครงสร้างพื้นฐาน การคมนาคม รวมถึงการพัฒนาทุนมนุษย์ ทั้งด้านการศึกษา สุขภาพ และระบบสาธารณสุข
บทเรียนสำคัญจากวิกฤตต้มยำกุ้ง
ในช่วงปี 2533 GDP ไทยเติบโตสูงถึง 8-10% ต่อปี จนได้รับการมองว่าจะกลายเป็นเสือตัวที่ 5 ของเอเชีย การที่มุ่งเน้นเพียงตัวเลขการเติบโต แต่มองข้ามเสถียรภาพทางเศรษฐกิจ มีการขยายตัวทางการเงินที่สูงเกินไป มีการกู้เงินต่างประเทศ และใช้อัตราแลกเปลี่ยนคงที่จนขัดกับหลักเศรษฐศาสตร์ จนนำไปสู่วิกฤตต้มยำกุ้งในปี 2540
การเติบโตที่ไร้เสถียรภาพ คือบทเรียนราคาแพง และสร้างความเสียหายต่อสถาบันการเงิน ภาคธุรกิจล้มละลาย และประชาชนต้องว่างงานจำนวนมาก หลังวิกฤตต้มยำกุ้ง ธนาคารแห่งประเทศไทยและภาครัฐจึงได้ปฏิรูประบบการเงินและกรอบนโยบาย เปลี่ยนมาใช้ระบบอัตราแลกเปลี่ยนแบบยืดหยุ่น ใช้กรอบเป้าหมายเงินเฟ้อ สะสมเงินสำรองระหว่างประเทศ โดยสูงถึงเกือบ 3 เท่าของหนี้ต่างประเทศระยะสั้น
วิกฤตต้มยำกุ้งของไทย ยังเป็นบทเรียนสำคัญที่ทำให้ IMF นำไปปรับปรุงภาคการเงิน และพัฒนากรอบนโยบาย เพื่อช่วยประเทศกำลังพัฒนาทั่วโลกในการบริหารจัดการเงินทุน
ขีดจำกัดเชิงโครงสร้างที่กดดันการเติบโตของไทย
- การเติบโตทางเศรษฐกิจของไทยลดลงเรื่อยๆ หลังวิกฤตแต่ละครั้ง จากที่เคยโตมากกว่า 7% ต่อปี ก่อนปี 2540 เหลือประมาณ 5.3% หลังปี 2540 จากนั้นลดเหลือประมาณ 3.5% หลังวิกฤตการเงินโลก และเหลือเพียงประมาณ 2.1-2.3% ในปัจจุบัน
- ปัญหาโครงสร้างประชากรและสังคมสูงวัย หมดยุคแรงงานราคาถูกและมีจำนวนมาก ในอดีตไทยเคยมีกำลังแรงงานเหลือเฟือ แต่ปัจจุบันไทยกำลังก้าวเข้าสู่สังคมสูงวัยอย่างรวดเร็ว ทำให้ขาดแคลนแรงงาน
- ภาระหนี้ครัวเรือนในระดับสูง หนึ่งในข้อจำกัดเชิงโครงสร้างหลักที่บั่นทอนกำลังซื้อของประชาชน และกดดันการขยายตัวของเศรษฐกิจในระยะยาว
- ภาคอุตสาหกรรมดั้งเดิมและ Productivity ต่ำ ทำให้ขีดความสามารถการแข่งขันตกต่ำ และสูญเสียโอกาสใน Global Value Chains ในขณะที่ประเทศเพื่อนบ้านอย่างมาเลเซีย สิงคโปร์ และเวียดนาม สามารถดึงดูดการลงทุนในอุตสาหกรรมใหม่ๆ ได้ดีกว่า ไทยกลับได้รับประโยชน์จาก Global Value Chains ยุคใหม่น้อยกว่าที่ควร
- จุดอ่อนเชิงสถาบันและกฎระเบียบที่เป็นอุปสรรค ไทยมีแผนพัฒนาเศรษฐกิจที่ดี แต่มีจุดอ่อนในการขับเคลื่อนการปฏิรูปเชิงสถาบันอย่างต่อเนื่อง ทำให้ไม่สามารถแปลงแผนงานไปสู่การเพิ่ม Productivity ที่ยั่งยืนได้ และมีกฎระเบียบ การขออนุญาตที่ซ้ำซ้อน เป็นอุปสรรคการเข้ามาของบริษัทต่างชาติและแรงงานทักษะสูง
ยุทธศาสตร์ขับเคลื่อนสู่เศรษฐกิจระลอกใหม่
- มุ่งเน้นการเพิ่ม Productivity เปลี่ยนจากปริมาณแรงงานมาเป็นการเพิ่มประสิทธิภาพการผลิต โดยใช้เทคโนโลยีดิจิทัลและพลังงานสะอาด เพื่อยกระดับความสามารถในการแข่งขันของทุกภาคส่วน
- ยกระดับอุตสาหกรรมแห่งอนาคต เช่น ยานยนต์ไฟฟ้า การท่องเที่ยวเชิงสุขภาพ ใช้ประโยชน์จากการปรับโครงสร้าง Global Supply Chains เพื่อดึงดูดการลงทุนตรงจากต่างประเทศระลอกใหม่
- การปฏิรูปกฎระเบียบ เปิดรับการลงทุนต่างชาติ และแรงงานผู้เชี่ยวชาญต่างชาติ พร้อมทั้งยกเลิกกฎระเบียบและขั้นตอนใบอนุญาตที่ซับซ้อนเป็นอุปสรรคต่อการดำเนินธุรกิจ
- ปฏิรูปภาค SMEs และโครงสร้างธุรกิจ มุ่งเป้า SMEs ที่มีศักยภาพสูง สนับสนุนสินเชื่อและการพัฒนาเทคโนโลยีแก่ SMEs กลุ่มเป้าหมาย เช่น อาหารแปรรูป เกษตรอัจฉริยะ และอิเล็กทรอนิกส์
- การทำงานร่วมกันระหว่างภาครัฐ–เอกชน โดยแบ่งบทบาทเหมือนทีมฟุตบอล กองหน้า–ภาคเอกชน/ธุรกิจ ทำหน้าที่ในการแข่งขันและบุกเบิกตลาด | กองกลาง–ภาครัฐ ทำหน้าที่สนับสนุน | กองหลัง–เสถียรภาพและวินัยการคลัง ทำหน้าที่ป้องกันความเสี่ยงและวิกฤตเศรษฐกิจ